Domain in-sicherheit.de kaufen?
Wir ziehen mit dem Projekt
in-sicherheit.de um.
Sind Sie am Kauf der Domain
in-sicherheit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain in-sicherheit.de kaufen?
Wie lange sollzinsbindung?
Wie lange soll die Zinsbindung sein? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Zinssituation, der eigenen finanziellen Situation und den langfristigen Plänen. Eine längere Zinsbindung bietet mehr Sicherheit vor Zinserhöhungen, kann aber auch zu höheren Zinsen führen. Eine kürzere Zinsbindung hingegen kann zu niedrigeren Zinsen führen, birgt aber auch das Risiko von Zinserhöhungen in der Zukunft. Es ist wichtig, die individuellen Bedürfnisse und Pläne zu berücksichtigen, um die passende Zinsbindung auszuwählen. **
Wie viele Jahre sollzinsbindung?
Wie viele Jahre sollzinsbindung? Eine wichtige Frage, die von verschiedenen Faktoren abhängt. Kurzfristige Zinsbindungen bieten Flexibilität, aber auch das Risiko steigender Zinsen. Langfristige Bindungen können Sicherheit bieten, aber auch höhere Zinsen bedeuten. Es ist wichtig, Ihre persönliche finanzielle Situation, Ihre Pläne für die Zukunft und die aktuellen Markttrends zu berücksichtigen, um die richtige Entscheidung zu treffen. Lassen Sie sich am besten von einem Finanzexperten beraten, um die optimale Zinsbindungsdauer für Ihre Bedürfnisse zu ermitteln. **

Ähnliche Suchbegriffe für Sollzinsbindung
Top-Angebote
Produkte zum Begriff Sollzinsbindung:
-
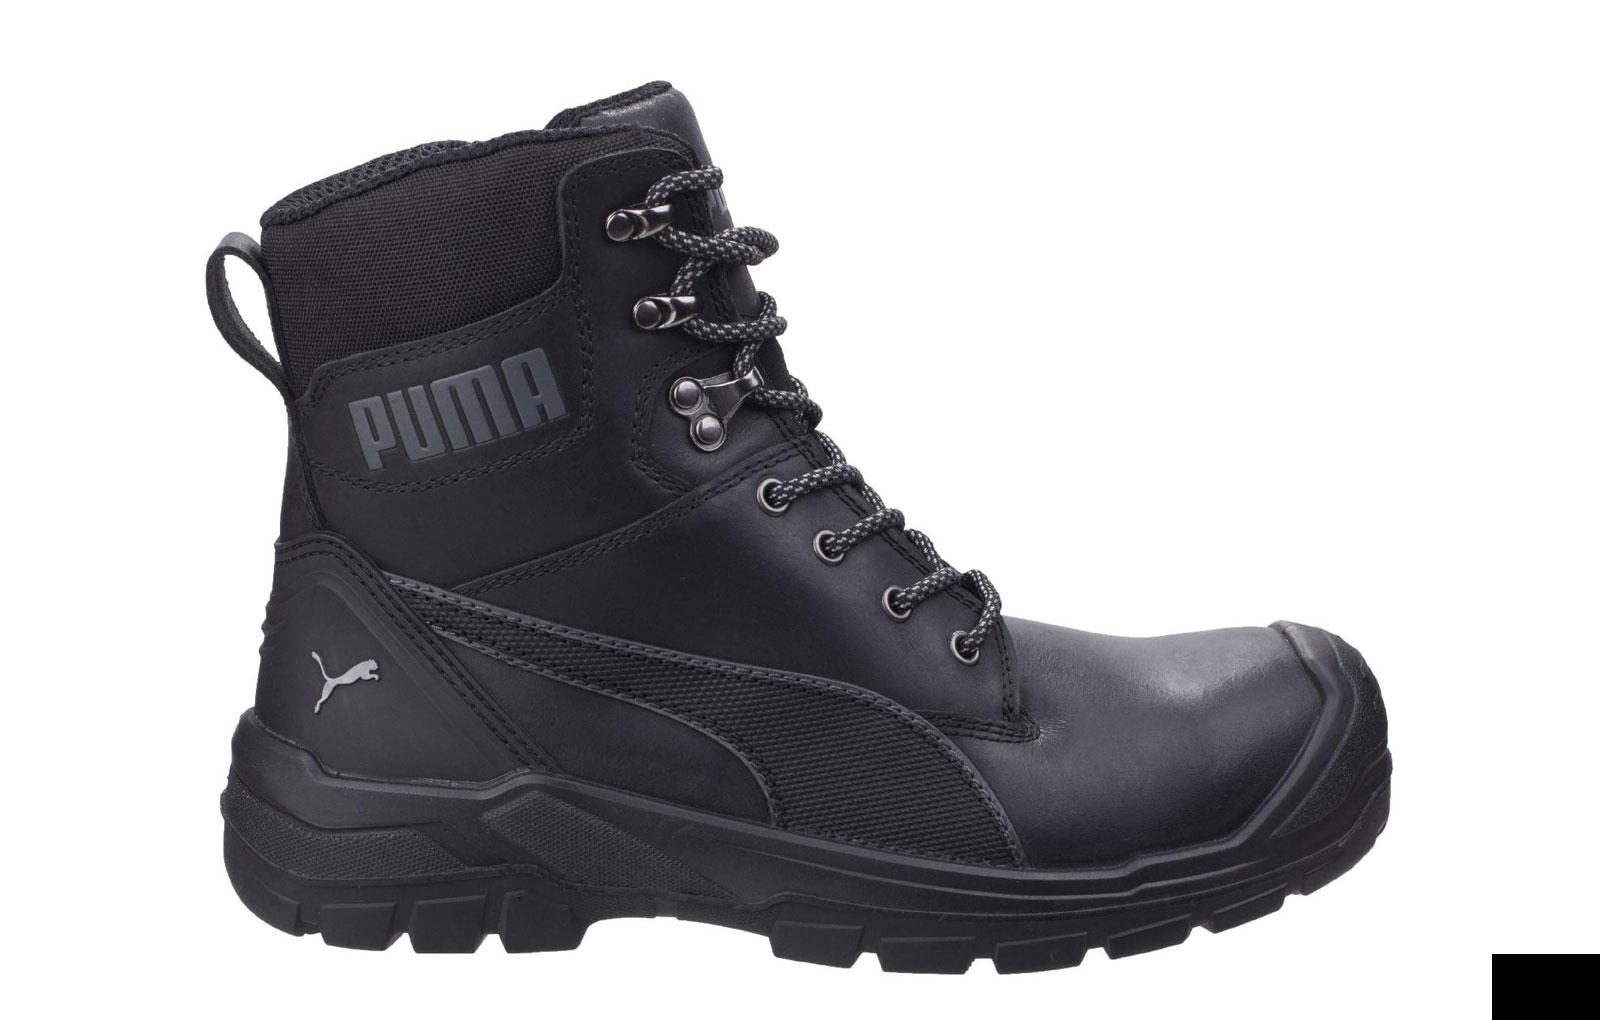
Puma Sicherheit Conquest High SicherheitsstiefelDer Puma Safety Conquest High Safety Boot ist Ihr ultimativer Begleiter für harte Arbeitsumgebungen, in denen Sicherheit und Komfort an erster Stelle stehen. Gefertigt aus hochwertigem, geöltem Vollleder, bieten diese Stiefel überlegene Haltbarkeit und ein robustes Aussehen, perfekt für anspruchsvolle Bedingungen. Der extrahohe Schaft sorgt für besseren Halt und Schutz des Knöchels. Der Stiefel verfügt über einen seitlichen YKK-Reißverschluss und eine geschlossene Staublasche, die das An- und Ausziehen erleichtern und gleichzeitig Schmutz fernhalten. Die TPU-Fersenstütze und die KickOff-Funktion im Fersenbereich sorgen für außergewöhnliche Stabilität und Komfort und verringern die Ermüdung bei langen Arbeitseinsätzen. Der Conquest High Safety Boot ist mit einer PU-Gummisohle ausgestattet, die Temperaturen von bis zu 300 °C standhält und auch unter extremen Bedingungen zuverlässige Leistung garantiert. Die Glasfaserkappe bietet einen zusätzlichen Schutz gegen Stöße, während die flexible FAP-Zwischensohle eine hervorragende Dämpfung und Unterstützung bietet. Mit der Zertifizierung S3 WR HRO SRC garantieren diese Stiefel umfassende Sicherheit, Wasserbeständigkeit, Hitzebeständigkeit und Rutschfestigkeit und sind damit die ideale Wahl für jede risikoreiche Arbeitsumgebung. Treten Sie ein in unübertroffenen Schutz und Komfort mit dem Puma Safety Conquest High Safety Boot. Geöltes Premium-Vollleder für Langlebigkeit -Hoher Schaft für verbesserte Knöchelunterstützung Seitlicher YKK-Reißverschluss mit geschlossener Staubzunge für einfaches Tragen und Schutz vor Schmutz TPU-Fersenstütze und KickOff-Funktion für Stabilität und Komfort TPU-Gummisohle widersteht Temperaturen bis zu 300°C -Fiberglaskappe für Aufprallschutz177,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche sollzinsbindung ist sinnvoll?
Welche sollzinsbindung ist sinnvoll? Die Wahl der richtigen Sollzinsbindung hängt von verschiedenen Faktoren ab, wie zum Beispiel der persönlichen finanziellen Situation, der Zinsentwicklung am Markt und der eigenen Risikobereitschaft. Kurze Sollzinsbindungen bieten in der Regel niedrigere Zinsen, aber auch weniger Planungssicherheit. Längere Sollzinsbindungen können höhere Zinsen mit sich bringen, dafür aber eine langfristige Planungssicherheit bieten. Letztendlich sollte die Entscheidung individuell getroffen werden und am besten in Absprache mit einem Finanzberater erfolgen. **
-
Was bedeutet Ende der Sollzinsbindung?
Das Ende der Sollzinsbindung bezieht sich auf den Zeitpunkt, an dem die vereinbarte Zinsbindungsdauer eines Kredits abläuft. Nach Ablauf dieser Frist kann sich der Zinssatz ändern, was zu höheren oder niedrigeren monatlichen Raten führen kann. In der Regel wird nach dem Ende der Sollzinsbindung ein neuer Zinssatz vereinbart oder der Kredit wird komplett zurückgezahlt. Es ist wichtig, sich rechtzeitig über die Konditionen nach Ablauf der Sollzinsbindung zu informieren, um finanzielle Überraschungen zu vermeiden. Manche Kreditnehmer entscheiden sich auch dafür, die Restschuld zu diesem Zeitpunkt umzuschulden, um von günstigeren Konditionen zu profitieren. **
-
Was passiert nach Ende sollzinsbindung?
Nach dem Ende der Sollzinsbindung bei einem Kredit oder einer Hypothek wird in der Regel eine Anschlussfinanzierung erforderlich. Das bedeutet, dass neue Konditionen für die Zinsen und die Rückzahlung des Darlehens vereinbart werden müssen. Dies kann entweder mit dem aktuellen Kreditgeber oder mit einem neuen Anbieter erfolgen. Es ist wichtig, rechtzeitig zu prüfen, welche Optionen zur Anschlussfinanzierung zur Verfügung stehen, um von günstigen Konditionen zu profitieren. In einigen Fällen kann es auch sinnvoll sein, das Darlehen ganz oder teilweise zurückzuzahlen, um sich unabhhängig von neuen Kreditkonditionen zu machen. **
-
Was passiert nach der sollzinsbindung?
Was passiert nach der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet die vereinbarte Zinsfestschreibung und der Kreditnehmer muss sich mit der Bank über neue Konditionen einigen. Dies kann bedeuten, dass ein neuer Zinssatz vereinbart wird, der entweder höher oder niedriger als der vorherige sein kann. In einigen Fällen kann es auch zu einer Anschlussfinanzierung kommen, bei der ein neuer Kredit aufgenommen wird, um den alten Kredit abzulösen. Es ist wichtig, rechtzeitig zu handeln und sich frühzeitig über die Möglichkeiten nach Ablauf der Sollzinsbindung zu informieren. **
Was passiert am Ende der Sollzinsbindung?
Am Ende der Sollzinsbindung endet der vereinbarte Zeitraum, für den ein bestimmter Zinssatz festgelegt war. Dies bedeutet, dass die Konditionen für das Darlehen neu verhandelt werden müssen. In der Regel wird entweder eine Anschlussfinanzierung mit neuen Konditionen vereinbart oder das Darlehen wird komplett zurückgezahlt. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung die nächsten Schritte zu planen, um keine finanziellen Nachteile zu erleiden. Eine frühzeitige Auseinandersetzung mit dem Thema kann helfen, die besten Konditionen für die Anschlussfinanzierung zu erhalten. **
Was passiert nach Ende der Sollzinsbindung?
Was passiert nach Ende der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet der vereinbarte Zinssatz für das Darlehen und die Bank schlägt in der Regel einen neuen Zinssatz vor. Dieser kann entweder höher oder niedriger sein als der vorherige Zinssatz. Der Kreditnehmer hat dann die Möglichkeit, das Angebot der Bank anzunehmen oder sich nach anderen Finanzierungsmöglichkeiten umzusehen. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung zu prüfen, ob eine Anschlussfinanzierung notwendig ist, um keine finanziellen Nachteile zu erleiden. **
Top-Angebote
Produkte zum Begriff Sollzinsbindung:
-
AEG Starthilfekabel Sicherheit SP25Das AEG Starthilfekabel mit StartProtect-Technologie Das AEG Starthilfekabel SP 25 "StartProtect" hat ein rotes und ein schwarzes Kabel mit vollisolierten Best-Contact-Polklemmen. Die Kabel mit Kupfer-Aluminium-Technologie entsprechen dem Leitwert eines26,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Puma Sicherheit Conquest High SicherheitsstiefelDer Puma Safety Conquest High Safety Boot ist Ihr ultimativer Begleiter für harte Arbeitsumgebungen, in denen Sicherheit und Komfort an erster Stelle stehen. Gefertigt aus hochwertigem, geöltem Vollleder, bieten diese Stiefel überlegene Haltbarkeit und ein robustes Aussehen, perfekt für anspruchsvolle Bedingungen. Der extrahohe Schaft sorgt für besseren Halt und Schutz des Knöchels. Der Stiefel verfügt über einen seitlichen YKK-Reißverschluss und eine geschlossene Staublasche, die das An- und Ausziehen erleichtern und gleichzeitig Schmutz fernhalten. Die TPU-Fersenstütze und die KickOff-Funktion im Fersenbereich sorgen für außergewöhnliche Stabilität und Komfort und verringern die Ermüdung bei langen Arbeitseinsätzen. Der Conquest High Safety Boot ist mit einer PU-Gummisohle ausgestattet, die Temperaturen von bis zu 300 °C standhält und auch unter extremen Bedingungen zuverlässige Leistung garantiert. Die Glasfaserkappe bietet einen zusätzlichen Schutz gegen Stöße, während die flexible FAP-Zwischensohle eine hervorragende Dämpfung und Unterstützung bietet. Mit der Zertifizierung S3 WR HRO SRC garantieren diese Stiefel umfassende Sicherheit, Wasserbeständigkeit, Hitzebeständigkeit und Rutschfestigkeit und sind damit die ideale Wahl für jede risikoreiche Arbeitsumgebung. Treten Sie ein in unübertroffenen Schutz und Komfort mit dem Puma Safety Conquest High Safety Boot. Geöltes Premium-Vollleder für Langlebigkeit -Hoher Schaft für verbesserte Knöchelunterstützung Seitlicher YKK-Reißverschluss mit geschlossener Staubzunge für einfaches Tragen und Schutz vor Schmutz TPU-Fersenstütze und KickOff-Funktion für Stabilität und Komfort TPU-Gummisohle widersteht Temperaturen bis zu 300°C -Fiberglaskappe für Aufprallschutz177,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lange sollzinsbindung?
Wie lange soll die Zinsbindung sein? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Zinssituation, der eigenen finanziellen Situation und den langfristigen Plänen. Eine längere Zinsbindung bietet mehr Sicherheit vor Zinserhöhungen, kann aber auch zu höheren Zinsen führen. Eine kürzere Zinsbindung hingegen kann zu niedrigeren Zinsen führen, birgt aber auch das Risiko von Zinserhöhungen in der Zukunft. Es ist wichtig, die individuellen Bedürfnisse und Pläne zu berücksichtigen, um die passende Zinsbindung auszuwählen. **
-
Wie viele Jahre sollzinsbindung?
Wie viele Jahre sollzinsbindung? Eine wichtige Frage, die von verschiedenen Faktoren abhängt. Kurzfristige Zinsbindungen bieten Flexibilität, aber auch das Risiko steigender Zinsen. Langfristige Bindungen können Sicherheit bieten, aber auch höhere Zinsen bedeuten. Es ist wichtig, Ihre persönliche finanzielle Situation, Ihre Pläne für die Zukunft und die aktuellen Markttrends zu berücksichtigen, um die richtige Entscheidung zu treffen. Lassen Sie sich am besten von einem Finanzexperten beraten, um die optimale Zinsbindungsdauer für Ihre Bedürfnisse zu ermitteln. **
-
Welche sollzinsbindung ist sinnvoll?
Welche sollzinsbindung ist sinnvoll? Die Wahl der richtigen Sollzinsbindung hängt von verschiedenen Faktoren ab, wie zum Beispiel der persönlichen finanziellen Situation, der Zinsentwicklung am Markt und der eigenen Risikobereitschaft. Kurze Sollzinsbindungen bieten in der Regel niedrigere Zinsen, aber auch weniger Planungssicherheit. Längere Sollzinsbindungen können höhere Zinsen mit sich bringen, dafür aber eine langfristige Planungssicherheit bieten. Letztendlich sollte die Entscheidung individuell getroffen werden und am besten in Absprache mit einem Finanzberater erfolgen. **
-
Was bedeutet Ende der Sollzinsbindung?
Das Ende der Sollzinsbindung bezieht sich auf den Zeitpunkt, an dem die vereinbarte Zinsbindungsdauer eines Kredits abläuft. Nach Ablauf dieser Frist kann sich der Zinssatz ändern, was zu höheren oder niedrigeren monatlichen Raten führen kann. In der Regel wird nach dem Ende der Sollzinsbindung ein neuer Zinssatz vereinbart oder der Kredit wird komplett zurückgezahlt. Es ist wichtig, sich rechtzeitig über die Konditionen nach Ablauf der Sollzinsbindung zu informieren, um finanzielle Überraschungen zu vermeiden. Manche Kreditnehmer entscheiden sich auch dafür, die Restschuld zu diesem Zeitpunkt umzuschulden, um von günstigeren Konditionen zu profitieren. **
Ähnliche Suchbegriffe für Sollzinsbindung
-
Goertz, Stefan: Öffentliche Sicherheit in Gefahr?Öffentliche Sicherheit in Gefahr? , Ist unsere Öffentliche Sicherheit in Gefahr? Diese Frage wird politisch und medial kontrovers diskutiert. Die Antwort auf diese Frage kann Menschen verunsichern. Unsere Öffentliche Sicherheit ist so sehr bedroht, wie sie es seit dem Bestehen unserer Bundesrepublik noch nicht war. Es kommen viele, offensichtlich zu viele, Bedrohungen und Akteure zur gleichen Zeit zusammen. Dieses Sachbuch stellt aktuelle und künftige Gefahren für die Öffentliche Sicherheit Deutschlands dar: Extremismus und Terrorismus, aber auch Organisierte Kriminalität (z.B. Rauschgifthandel/ -schmuggel), Cyberattacken und Desinformationskampagnen. Auch die Bundesinnenministerin stellt aktuell eine "Zeitenwende" für die Öffentliche Sicherheit fest und verdeutlicht die Vielfalt der Bedrohungen: Rechtsextremismus, auch andere Extremismusbereiche, Fake News, Organisierte Kriminalität und seit Beginn des Ukrainekrieges verstärkt auch Spionage. Der Autor zeigt, dass das Bedrohungsmaß eine neue Qualität erreicht hat und beleuchtet die Akteure und Phänomene, die unsere Öffentliche Sicherheit massiv bedrohen. Beginnend mit Rechtsextremisten werden sowohl alte als auch neue Akteure behandelt und die & immer schneller werdenden - Übergänge von rechtsextremistischer Sprache zu rechtsextremistischer Gewalt bis hin zu terroristischen Anschlägen aufgezeigt. Auch bei Islamisten, "Reichsbürgern" und "Selbstverwaltern", "Delegitimierern" und Linksextremisten werden aktuelle Akteure - bisweilen medial kaum thematisiert - und die Gefahren, die von ihnen ausgehen, dargestellt. Auch internationale Dimensionen werden beleuchtet, hierbei auch neue Akteurskonstellationen von Antisemitismus in Deutschland. Neben den Extremismusbereichen gehen aber auch von der Organisierten Kriminalität (der weltweite Handel mit Kokain boomt wie nie, der Hamburger Hafen ist ein europäisches Haupteinfalltor), von Cyberattacken, Desinformation und Spionage aktuell auf neuem Niveau Gefahren für die Öffentliche Sicherheit aus. Eine sicherheitspolitisch-realistische Analyse der Öffentlichen Sicherheit bringt naturgemäß mit sich, dass sie schlechte, "unangenehme" Informationen präsentiert. Aber ein realistischer Blick, aktuellste Fakten und eine Expertenanalyse der Probleme und Herausforderungen sind der erste Schritt auf dem Weg zu mehr Schutz für unsere Öffentliche Sicherheit. Es geht hier also auch darum, unrealistische Fehlannahmen aufzudecken. , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 202410, Produktform: Kartoniert, Autoren: Goertz, Stefan, Seitenzahl/Blattzahl: 314, Themenüberschrift: LAW / Administrative Law & Regulatory Practice, Keyword: Cyberkriminalität; Extremismus; Terrorismus, Fachschema: Verwaltungsrecht - Verwaltungssachen~Ordnungsrecht~Polizeirecht~Waffenrecht - Waffengesetz, Fachkategorie: Sicherheits-, Polizei-, Ordnungs- und Waffenrecht~Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 202, Breite: 140, Höhe: 17, Gewicht: 421, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was passiert nach Ende sollzinsbindung?
Nach dem Ende der Sollzinsbindung bei einem Kredit oder einer Hypothek wird in der Regel eine Anschlussfinanzierung erforderlich. Das bedeutet, dass neue Konditionen für die Zinsen und die Rückzahlung des Darlehens vereinbart werden müssen. Dies kann entweder mit dem aktuellen Kreditgeber oder mit einem neuen Anbieter erfolgen. Es ist wichtig, rechtzeitig zu prüfen, welche Optionen zur Anschlussfinanzierung zur Verfügung stehen, um von günstigen Konditionen zu profitieren. In einigen Fällen kann es auch sinnvoll sein, das Darlehen ganz oder teilweise zurückzuzahlen, um sich unabhhängig von neuen Kreditkonditionen zu machen. **
-
Was passiert nach der sollzinsbindung?
Was passiert nach der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet die vereinbarte Zinsfestschreibung und der Kreditnehmer muss sich mit der Bank über neue Konditionen einigen. Dies kann bedeuten, dass ein neuer Zinssatz vereinbart wird, der entweder höher oder niedriger als der vorherige sein kann. In einigen Fällen kann es auch zu einer Anschlussfinanzierung kommen, bei der ein neuer Kredit aufgenommen wird, um den alten Kredit abzulösen. Es ist wichtig, rechtzeitig zu handeln und sich frühzeitig über die Möglichkeiten nach Ablauf der Sollzinsbindung zu informieren. **
-
Was passiert am Ende der Sollzinsbindung?
Am Ende der Sollzinsbindung endet der vereinbarte Zeitraum, für den ein bestimmter Zinssatz festgelegt war. Dies bedeutet, dass die Konditionen für das Darlehen neu verhandelt werden müssen. In der Regel wird entweder eine Anschlussfinanzierung mit neuen Konditionen vereinbart oder das Darlehen wird komplett zurückgezahlt. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung die nächsten Schritte zu planen, um keine finanziellen Nachteile zu erleiden. Eine frühzeitige Auseinandersetzung mit dem Thema kann helfen, die besten Konditionen für die Anschlussfinanzierung zu erhalten. **
-
Was passiert nach Ende der Sollzinsbindung?
Was passiert nach Ende der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet der vereinbarte Zinssatz für das Darlehen und die Bank schlägt in der Regel einen neuen Zinssatz vor. Dieser kann entweder höher oder niedriger sein als der vorherige Zinssatz. Der Kreditnehmer hat dann die Möglichkeit, das Angebot der Bank anzunehmen oder sich nach anderen Finanzierungsmöglichkeiten umzusehen. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung zu prüfen, ob eine Anschlussfinanzierung notwendig ist, um keine finanziellen Nachteile zu erleiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.